Domain sekundarstufe-1.de kaufen?
Wir ziehen mit dem Projekt
sekundarstufe-1.de um.
Sind Sie am Kauf der Domain
sekundarstufe-1.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sekundarstufe-1.de kaufen?
Wie lange sollzinsbindung?
Wie lange soll die Zinsbindung sein? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den langfristigen Plänen. Eine längere Zinsbindung bietet mehr Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. Eine kürzere Zinsbindung hingegen kann zu niedrigeren Zinsen führen, birgt aber auch das Risiko von Zinserhöhungen in der Zukunft. Es ist wichtig, die individuellen Bedürfnisse und Pläne zu berücksichtigen, um die passende Zinsbindung auszuwählen. **
Wie viele Jahre sollzinsbindung?
Wie viele Jahre sollzinsbindung? Eine wichtige Frage, die von verschiedenen Faktoren abhängt. Kurzfristige Zinsbindungen bieten Flexibilität, aber auch das Risiko steigender Zinsen. Langfristige Bindungen können Sicherheit bieten, aber auch höhere Zinsen bedeuten. Es ist wichtig, Ihre persönliche finanzielle Situation, Ihre Pläne für die Zukunft und die aktuellen Markttrends zu berücksichtigen, um die richtige Entscheidung zu treffen. Lassen Sie sich am besten von einem Finanzexperten beraten, um die optimale Zinsbindungsdauer für Ihre Bedürfnisse zu ermitteln. **
Ähnliche Suchbegriffe für Sollzinsbindung
Top-Angebote
Produkte zum Begriff Sollzinsbindung:
-
Sommer, Sandra: Rituale im Schulalltag - SekundarstufeRituale im Schulalltag - Sekundarstufe , Praktische Ideen, Anleitungen und Materialien für ein strukturiertes Miteinander (5. bis 13. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: 2. Auflage, Erscheinungsjahr: 20190719, Produktform: Kartoniert, Beilage: Broschüre klebegebunden, Titel der Reihe: Bergedorfer Grundsteine Schulalltag##, Autoren: Sommer, Sandra, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 64, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 5. bis 13. Klasse; Erfolgreich unterrichten; Organisation & Selbstmanagement; Sekundarstufe I, Fachschema: Schule / Pädagogik, Didaktik~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Didaktik und Methodik, Fachkategorie: Didaktische Kompetenz und Lehrmethoden~Schule und Lernen, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: SEK, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: SEK, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag in der AAP Lehrerwelt GmbH, Produktverfügbarkeit: 02, Länge: 294, Breite: 207, Höhe: 7, Gewicht: 193, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, eBook EAN: 9783403504528, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Noten lernen? Kein Problem!Das Kartenspiel Eröffnet Die Möglichkeit, Sich Die Notenwerte Und Notennamen Sowohl Bildlich Als Auch Vom Namen Her Auf Spielerische Weise Einzuprägen. Bei Der Verwendung Des Kartenspiels Stellen Sich Sehr Schnell Lernerfolge Ein, Kinder Lernen Den...14,30 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
LeuWa-Verlag Das Musik 1*1 Noten lernen KLeuWa-Verlag Das Musik 1*1 Noten lernen Pappe: 192 Lernkarten zu Grundlagen der Musik, im Karteikasten aus Pappe, orientiert am D1-Bereich, von Martin Leuchtner und Bruno Waizmann, ISBN 978394053390610,80 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter



-
Welche sollzinsbindung ist sinnvoll?
Welche sollzinsbindung ist sinnvoll? Die Wahl der richtigen Sollzinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der Zinsentwicklung am Markt und der eigenen Risikobereitschaft. Kurze Sollzinsbindungen bieten in der Regel niedrigere Zinsen, aber auch weniger Planungssicherheit. Längere Sollzinsbindungen können höhere Zinsen mit sich bringen, dafür aber eine langfristige Planungssicherheit bieten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten in Absprache mit einem Finanzberater erfolgen. **
-
Was passiert nach Ende sollzinsbindung?
Nach dem Ende der Sollzinsbindung bei einem Kredit oder einer Hypothek wird in der Regel eine Anschlussfinanzierung erforderlich. Das bedeutet, dass neue Konditionen für die Zinsen und die Rückzahlung des Darlehens vereinbart werden müssen. Dies kann entweder mit dem aktuellen Kreditgeber oder mit einem neuen Anbieter erfolgen. Es ist wichtig, rechtzeitig zu prüfen, welche Optionen zur Anschlussfinanzierung zur Verfügung stehen, um von günstigen Konditionen zu profitieren. In einigen Fällen kann es auch sinnvoll sein, das Darlehen ganz oder teilweise zurückzuzahlen, um sich unabhhängig von neuen Kreditkonditionen zu machen. **
-
Was passiert nach der sollzinsbindung?
Was passiert nach der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet die vereinbarte Zinsfestschreibung und der Kreditnehmer muss sich mit der Bank über neue Konditionen einigen. Dies kann bedeuten, dass ein neuer Zinssatz vereinbart wird, der entweder höher oder niedriger als der vorherige sein kann. In einigen Fällen kann es auch zu einer Anschlussfinanzierung kommen, bei der ein neuer Kredit aufgenommen wird, um den alten Kredit abzulösen. Es ist wichtig, rechtzeitig zu handeln und sich frühzeitig über die Möglichkeiten nach Ablauf der Sollzinsbindung zu informieren. **
-
Was bedeutet Ende der Sollzinsbindung?
Das Ende der Sollzinsbindung bezieht sich auf den Zeitpunkt, an dem die vereinbarte Zinsbindungsdauer eines Kredits abläuft. Nach Ablauf dieser Frist kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Raten führen kann. In der Regel wird nach dem Ende der Sollzinsbindung ein neuer Zinssatz vereinbart oder der Kredit wird komplett zurückgezahlt. Es ist wichtig, sich rechtzeitig über die Konditionen nach Ablauf der Sollzinsbindung zu informieren, um finanzielle Überraschungen zu vermeiden. Manche Kreditnehmer entscheiden sich auch dafür, die Restschuld zu diesem Zeitpunkt umzuschulden, um von günstigeren Konditionen zu profitieren. **

Was passiert nach Ende der Sollzinsbindung?
Was passiert nach Ende der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet der vereinbarte Zinssatz für das Darlehen und die Bank schlägt in der Regel einen neuen Zinssatz vor. Dieser kann entweder höher oder niedriger sein als der vorherige Zinssatz. Der Kreditnehmer hat dann die Möglichkeit, das Angebot der Bank anzunehmen oder sich nach anderen Finanzierungsmöglichkeiten umzusehen. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung zu prüfen, ob eine Anschlussfinanzierung notwendig ist, um keine finanziellen Nachteile zu erleiden. **
Was passiert am Ende der Sollzinsbindung?
Am Ende der Sollzinsbindung endet der vereinbarte Zeitraum, für den ein bestimmter Zinssatz festgelegt war. Dies bedeutet, dass die Konditionen für das Darlehen neu verhandelt werden müssen. In der Regel wird entweder eine Anschlussfinanzierung mit neuen Konditionen vereinbart oder das Darlehen wird komplett zurückgezahlt. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung die nächsten Schritte zu planen, um keine finanziellen Nachteile zu erleiden. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, die besten Konditionen für die Anschlussfinanzierung zu erhalten. **
Top-Angebote
Produkte zum Begriff Sollzinsbindung:
-
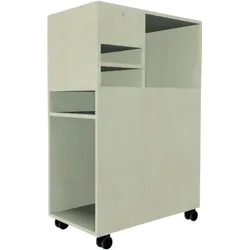
Schüler Depot im Klassenraum mit 6 Fächer, 1 Fach abschließbarDas Schülerdepot bietet optimalen Stauraum für Schultaschen, Bücher und Unterlagen. Die obere Seitenfläche ist magnethaftend, beschreibbar mit trocken abwischbaren Stiften und leicht zu reinigen, was eine vielseitige Nutzung ermöglicht. Mit seinen vier Rollen, von denen zwei feststellbar sind, ist das Schülerdepot einfach zu transportieren und flexibel einsetzbar. Der Korpus besteht aus melaminharzbeschichteter Spanplatte und ist in vielen modernen Farben und Dekoren erhältlich, sodass es sich perfekt in jede Umgebung einfügt. Das Schülerdepot ist speziell für Tische mit einer Höhe von 72 cm und einer Tiefe von 80 cm konzipiert. Der Fachboden des Oberteils schließt bei dieser Tischhöhe flächenbündig mit der Tischplatte ab und sorgt für eine harmonische Arbeitsfläche. Dieses praktische Möbelstück ist die ideale Lösung, um für mehr Ordnung und Effizienz in Schul- und Büroräumen zu sorgen. Entdecken Sie die Funktionalität und Vielseitigkeit des Schülerdepots. Artikelfeatures: Bietet Platz für Schultaschen, Bücher & Unterlagen 1 Ergo Tray Box für Utensilien Abschließbares Fach mit Klappe, Regalfach an der Seite 4 Rollen, 2 davon feststellbar Maße, B/H/T: 36,5 x 118 x 80 cm ? passend für 80er Tische Optimal für Tischhöhe 72 cm und Tischtiefe 80 cm679,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sommer, Sandra: Rituale im Schulalltag - SekundarstufeRituale im Schulalltag - Sekundarstufe , Praktische Ideen, Anleitungen und Materialien für ein strukturiertes Miteinander (5. bis 13. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: 2. Auflage, Erscheinungsjahr: 20190719, Produktform: Kartoniert, Beilage: Broschüre klebegebunden, Titel der Reihe: Bergedorfer Grundsteine Schulalltag##, Autoren: Sommer, Sandra, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 64, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 5. bis 13. Klasse; Erfolgreich unterrichten; Organisation & Selbstmanagement; Sekundarstufe I, Fachschema: Schule / Pädagogik, Didaktik~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Didaktik und Methodik, Fachkategorie: Didaktische Kompetenz und Lehrmethoden~Schule und Lernen, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: SEK, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: SEK, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag in der AAP Lehrerwelt GmbH, Produktverfügbarkeit: 02, Länge: 294, Breite: 207, Höhe: 7, Gewicht: 193, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, eBook EAN: 9783403504528, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Noten lernen? Kein Problem!Das Kartenspiel Eröffnet Die Möglichkeit, Sich Die Notenwerte Und Notennamen Sowohl Bildlich Als Auch Vom Namen Her Auf Spielerische Weise Einzuprägen. Bei Der Verwendung Des Kartenspiels Stellen Sich Sehr Schnell Lernerfolge Ein, Kinder Lernen Den...14,30 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Wie lange sollzinsbindung?
Wie lange soll die Zinsbindung sein? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den langfristigen Plänen. Eine längere Zinsbindung bietet mehr Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. Eine kürzere Zinsbindung hingegen kann zu niedrigeren Zinsen führen, birgt aber auch das Risiko von Zinserhöhungen in der Zukunft. Es ist wichtig, die individuellen Bedürfnisse und Pläne zu berücksichtigen, um die passende Zinsbindung auszuwählen. **
-
Wie viele Jahre sollzinsbindung?
Wie viele Jahre sollzinsbindung? Eine wichtige Frage, die von verschiedenen Faktoren abhängt. Kurzfristige Zinsbindungen bieten Flexibilität, aber auch das Risiko steigender Zinsen. Langfristige Bindungen können Sicherheit bieten, aber auch höhere Zinsen bedeuten. Es ist wichtig, Ihre persönliche finanzielle Situation, Ihre Pläne für die Zukunft und die aktuellen Markttrends zu berücksichtigen, um die richtige Entscheidung zu treffen. Lassen Sie sich am besten von einem Finanzexperten beraten, um die optimale Zinsbindungsdauer für Ihre Bedürfnisse zu ermitteln. **
-
Welche sollzinsbindung ist sinnvoll?
Welche sollzinsbindung ist sinnvoll? Die Wahl der richtigen Sollzinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der Zinsentwicklung am Markt und der eigenen Risikobereitschaft. Kurze Sollzinsbindungen bieten in der Regel niedrigere Zinsen, aber auch weniger Planungssicherheit. Längere Sollzinsbindungen können höhere Zinsen mit sich bringen, dafür aber eine langfristige Planungssicherheit bieten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten in Absprache mit einem Finanzberater erfolgen. **
-
Was passiert nach Ende sollzinsbindung?
Nach dem Ende der Sollzinsbindung bei einem Kredit oder einer Hypothek wird in der Regel eine Anschlussfinanzierung erforderlich. Das bedeutet, dass neue Konditionen für die Zinsen und die Rückzahlung des Darlehens vereinbart werden müssen. Dies kann entweder mit dem aktuellen Kreditgeber oder mit einem neuen Anbieter erfolgen. Es ist wichtig, rechtzeitig zu prüfen, welche Optionen zur Anschlussfinanzierung zur Verfügung stehen, um von günstigen Konditionen zu profitieren. In einigen Fällen kann es auch sinnvoll sein, das Darlehen ganz oder teilweise zurückzuzahlen, um sich unabhhängig von neuen Kreditkonditionen zu machen. **
Ähnliche Suchbegriffe für Sollzinsbindung
-
LeuWa-Verlag Das Musik 1*1 Noten lernen KLeuWa-Verlag Das Musik 1*1 Noten lernen Pappe: 192 Lernkarten zu Grundlagen der Musik, im Karteikasten aus Pappe, orientiert am D1-Bereich, von Martin Leuchtner und Bruno Waizmann, ISBN 978394053390610,80 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Erfahrungsorientierte Bildung für Schüler der Sekundarstufe in städtischen Gebieten, Taschenbuch von Jodie Prohaska, Verlag Unser WissenErfahrungsorientierte Bildung Für Schüler Der Sekundarstufe In Städtischen Gebieten, Taschenbuch Von Jodie Prohaska, Verlag Unser Wissen, Seitenanzahl: 8848,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Implementierung von selbstgesteuerten und kooperativen Lernen im beruflichen Unterricht. Schülerinnen und Schüler als Lernhelfer, Taschenbuch vonImplementierung Von Selbstgesteuerten Und Kooperativen Lernen Im Beruflichen Unterricht. Schülerinnen Und Schüler Als Lernhelfer, Taschenbuch Von Ann-marie Mau, Grin, 978-3-346-52742-4, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was passiert nach der sollzinsbindung?
Was passiert nach der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet die vereinbarte Zinsfestschreibung und der Kreditnehmer muss sich mit der Bank über neue Konditionen einigen. Dies kann bedeuten, dass ein neuer Zinssatz vereinbart wird, der entweder höher oder niedriger als der vorherige sein kann. In einigen Fällen kann es auch zu einer Anschlussfinanzierung kommen, bei der ein neuer Kredit aufgenommen wird, um den alten Kredit abzulösen. Es ist wichtig, rechtzeitig zu handeln und sich frühzeitig über die Möglichkeiten nach Ablauf der Sollzinsbindung zu informieren. **
-
Was bedeutet Ende der Sollzinsbindung?
Das Ende der Sollzinsbindung bezieht sich auf den Zeitpunkt, an dem die vereinbarte Zinsbindungsdauer eines Kredits abläuft. Nach Ablauf dieser Frist kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Raten führen kann. In der Regel wird nach dem Ende der Sollzinsbindung ein neuer Zinssatz vereinbart oder der Kredit wird komplett zurückgezahlt. Es ist wichtig, sich rechtzeitig über die Konditionen nach Ablauf der Sollzinsbindung zu informieren, um finanzielle Überraschungen zu vermeiden. Manche Kreditnehmer entscheiden sich auch dafür, die Restschuld zu diesem Zeitpunkt umzuschulden, um von günstigeren Konditionen zu profitieren. **
-
Was passiert nach Ende der Sollzinsbindung?
Was passiert nach Ende der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet der vereinbarte Zinssatz für das Darlehen und die Bank schlägt in der Regel einen neuen Zinssatz vor. Dieser kann entweder höher oder niedriger sein als der vorherige Zinssatz. Der Kreditnehmer hat dann die Möglichkeit, das Angebot der Bank anzunehmen oder sich nach anderen Finanzierungsmöglichkeiten umzusehen. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung zu prüfen, ob eine Anschlussfinanzierung notwendig ist, um keine finanziellen Nachteile zu erleiden. **
-
Was passiert am Ende der Sollzinsbindung?
Am Ende der Sollzinsbindung endet der vereinbarte Zeitraum, für den ein bestimmter Zinssatz festgelegt war. Dies bedeutet, dass die Konditionen für das Darlehen neu verhandelt werden müssen. In der Regel wird entweder eine Anschlussfinanzierung mit neuen Konditionen vereinbart oder das Darlehen wird komplett zurückgezahlt. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung die nächsten Schritte zu planen, um keine finanziellen Nachteile zu erleiden. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, die besten Konditionen für die Anschlussfinanzierung zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.